Držati novac na banci danas djeluje sigurno, ali da li je to zaista najbolja odluka u vremenu inflacije, rasta troškova i globalne neizvjesnosti? Saznajte zašto ozbiljni investitori sve češće razmišljaju o realnoj imovini i nekretninama kao zaštiti kapitala.
Zašto novac na računu više nije dovoljno dobar plan?
Godinama su ljudi učeni da je najpametnije čuvati novac na banci, štedjeti i čekati „bolja vremena”. Takva logika je nekada imala smisla. Danas, međutim, živimo u potpuno drugačijem ekonomskom okruženju.
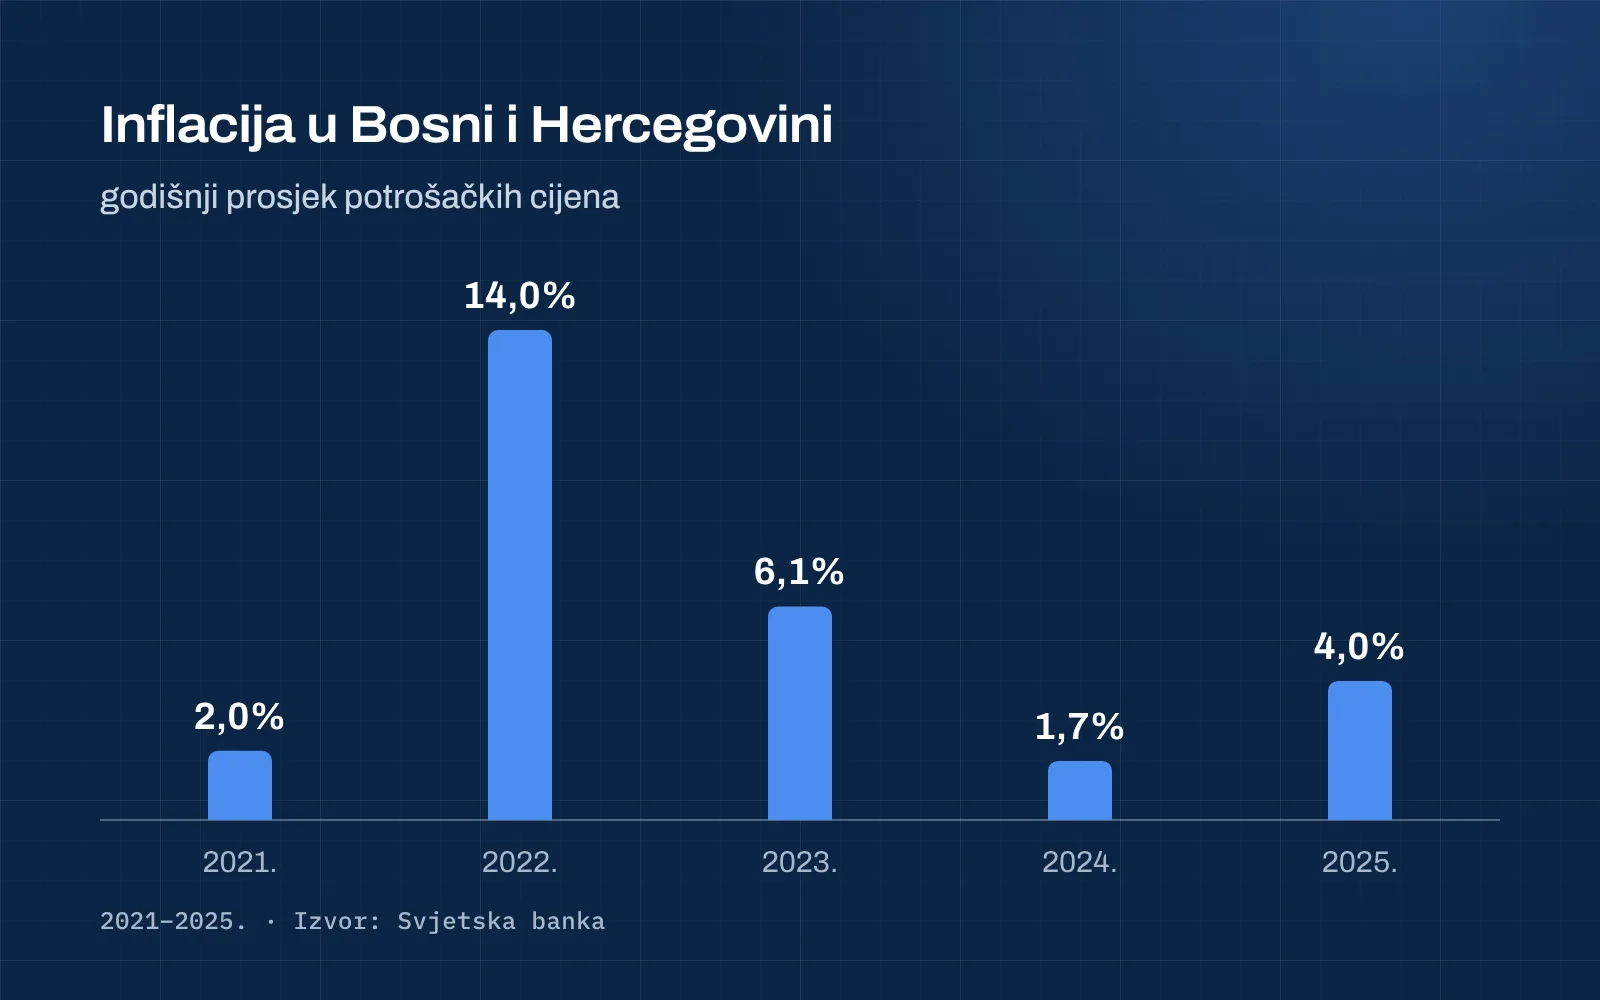
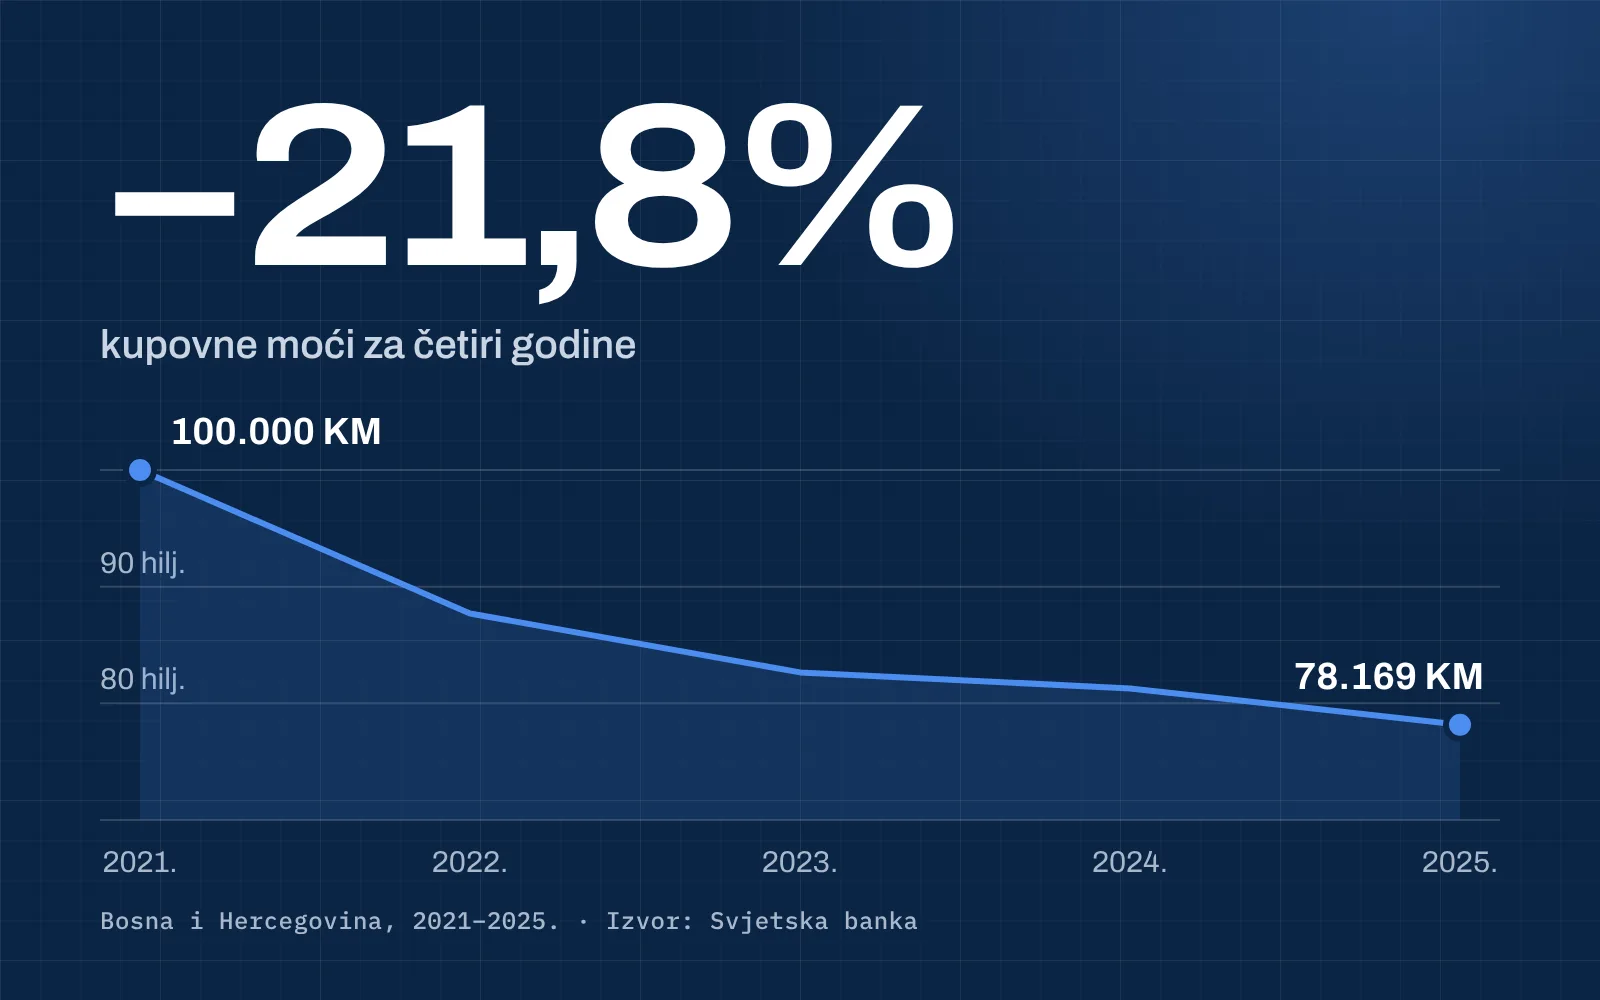
Svijet ulazi u period u kojem visoki javni dugovi, rast troškova kamata, političke tenzije, energetska nestabilnost i dugotrajni inflatorni pritisci mijenjaju pravila igre. U takvom ambijentu, novac koji miruje ne ostaje neutralan. On gubi kupovnu moć. Ne preko noći, nego postepeno. Tiho. Ali veoma stvarno.
„Najveća zabluda savremenog investitora nije da može pogriješiti ulaganjem. Najveća zabluda je da ne gubi ništa ako ne uradi ništa.”
Sigurnost na papiru nije isto što i sigurnost kapitala
Mnogi ljudi danas imaju osjećaj da su sigurni ako je njihov novac „na računu”. Psihološki, to djeluje logično. Novac je tu. Vidljiv je. Dostupan je. Međutim, investiciono gledano, to nije potpuna sigurnost.
Možda nominalno imate isti iznos na računu, ali realno s tim iznosom možete kupiti manje nego prije godinu, dvije ili tri. To je suština problema. Kapital ne mora „nestati” da bi bio oštećen. Dovoljno je da izgubi svoju snagu.
Novo vrijeme traži novu logiku upravljanja novcem
Ozbiljni investitori ne postavljaju sebi samo pitanje gdje mogu zaraditi. Oni postavljaju i važnije pitanje: gdje mogu sačuvati kupovnu moć svog kapitala? U nestabilnim vremenima kapital prirodno traži:
- veću otpornost
- realnu vrijednost
- mogućnost rasta
- mogućnost prihoda
- zaštitu od sistemske inflacije
Zašto nekretnine u ovakvom ciklusu dobijaju na značaju?
Nekretnine nisu savršene. I nije svaka nekretnina dobra investicija. Ali u vremenu monetarne nesigurnosti, one imaju osobine koje štednja nema.
- Realna imovina. Nije samo finansijski instrument, nego nešto što ima konkretnu upotrebnu i tržišnu vrijednost.
- Prihod. Dobra nekretnina može generisati prihod kroz najam, što znači da kapital ne miruje, nego radi.
- Zaštita od inflacije. Kvalitetne nekretnine imaju kapacitet da prate ili nadmaše inflaciju, posebno tamo gdje postoji realna potražnja i nedostatak ponude.
- Dio strategije. Za razliku od pasivne štednje, nekretnina je aktiva koja služi očuvanju bogatstva, diverzifikaciji i planiranju budućih prihoda.
Prije kupovine treba razumjeti:
- lokaciju
- kvalitet developera
- strukturu potražnje
- mogućnost najma
- potencijal rasta vrijednosti
- izlaznu strategiju
Pametna investicija nije proizvod emocije. Ona je rezultat analize.
Vrijeme koje dolazi neće opraštati loše odluke o kapitalu
Ulazimo u godine u kojima će razlika između pasivnih i strateških ljudi biti još vidljivija. Oni koji budu samo čuvali novac, bez plana, mogli bi otkriti da su zapravo godinama gledali kako njihova kupovna moć slabi. Oni koji budu razumjeli gdje se kapital štiti, množi i pozicionira, imat će prednost.
Zato danas više nije dovoljno samo „imati novac”. Važno je znati gdje se taj novac nalazi, u čemu je parkiran i kakvu budućnost ima. Jer u svijetu koji se brzo mijenja, najveći rizik često nije investicija. Najveći rizik je neodlučnost.
Da li vaš novac miruje ili radi za vas? Provjerimo zajedno, na vašim brojkama i prema vašoj namjeri. Zakažite konsultacije
Česta pitanja
Da li je novac na banci zaštićen od inflacije?
Nije. Iznos na računu ostaje isti, ali kada cijene rastu brže od kamate na štednju, isti iznos svake godine kupuje manje.
Kako nekretnine štite kapital od inflacije?
Kako opće cijene rastu, obično rastu i vrijednost nekretnina i prihodi od najma. Tako nekretnina čuva, a često i povećava realnu vrijednost kapitala, pod uslovom da je dobro odabrana.

Minet Musić
Savjetnik za investicije u nekretnine iz Sarajeva. Arhitekta po obrazovanju, sa 20 godina iskustva u savjetovanju investitora na 20 tržišta. Vlasnik kompanija MM Real Estate, Evaloan i Adria Investment Advisory te vlasnik i organizator sajma Property Expo.